بعد از تصادف چه کنیم؛ کروکی، بیمه و دیه در ساعتهای اول
اگر کسی آسیب دیده، ماندن در صحنه تکلیف قانونی است. اگر خسارت فقط مالی است، قانون بیمهٔ اجباری راه جبران بدون کروکی پلیس را گذاشته است. گامبهگام، از لحظهٔ تصادف تا گرفتن خسارت.
— ۵ دقیقه مطالعه
در این نوشته
دقیقههای اول: اول آدمها، بعد خودروها
اگر کسی آسیب دیده، هیچ چیز از رسیدگی به او مهمتر نیست: با ۱۱۵ (اورژانس) و ۱۱۰ (پلیس) تماس بگیرید و در صحنه بمانید. این فقط توصیهٔ اخلاقی نیست. مادهٔ ۷۱۹ کتاب تعزیرات میگوید اگر مصدوم به کمک فوری نیاز داشته باشد و راننده با وجود امکان، او را به مرکز درمانی نرساند یا از مأموران کمک نخواهد، یا برای فرار از تعقیب صحنه را ترک کند، به بیش از دو سوم حداکثر مجازات همان تصادف محکوم میشود و دادگاه نمیتواند مجازاتش را تخفیف دهد.
در صحنهٔ تصادف
- صحنه را ایمن کنید
چراغهای هشدار را روشن کنید و اگر کسی آسیب ندیده و خطری در کار نیست، از خودرو پیاده شوید و از مسیر عبور فاصله بگیرید.
- اگر کسی آسیب دیده، خودروها را جابهجا نکنید
با ۱۱۵ و ۱۱۰ تماس بگیرید و منتظر پلیس بمانید؛ در تصادف جرحی، گزارش پلیس (کروکی) مبنای رسیدگی است.
- از همهچیز عکس بگیرید
محل خودروها، پلاکها، آسیبها، علائم و وضعیت جاده را از چند زاویه عکس بگیرید؛ پیش از جابهجایی خودروها.
- مشخصات را رد و بدل کنید
نام، شمارهٔ تماس، شمارهٔ گواهینامه و شمارهٔ بیمهنامهٔ شخص ثالث طرف مقابل را یادداشت کنید و اعتبار بیمهنامه را استعلام کنید.
- چیزی را که نمیفهمید امضا نکنید
اگر بر سر مقصر بودن اختلاف دارید، توافقنامهای امضا نکنید و منتظر کروکی پلیس بمانید.
تصادف فقط مالی: کی کروکی لازم نیست؟
وقتی کسی آسیب ندیده، قانون بیمهٔ اجباری خسارات واردشده به شخص ثالث (مصوب ۱۳۹۵) راهی برای جبران بدون پلیس گذاشته است:
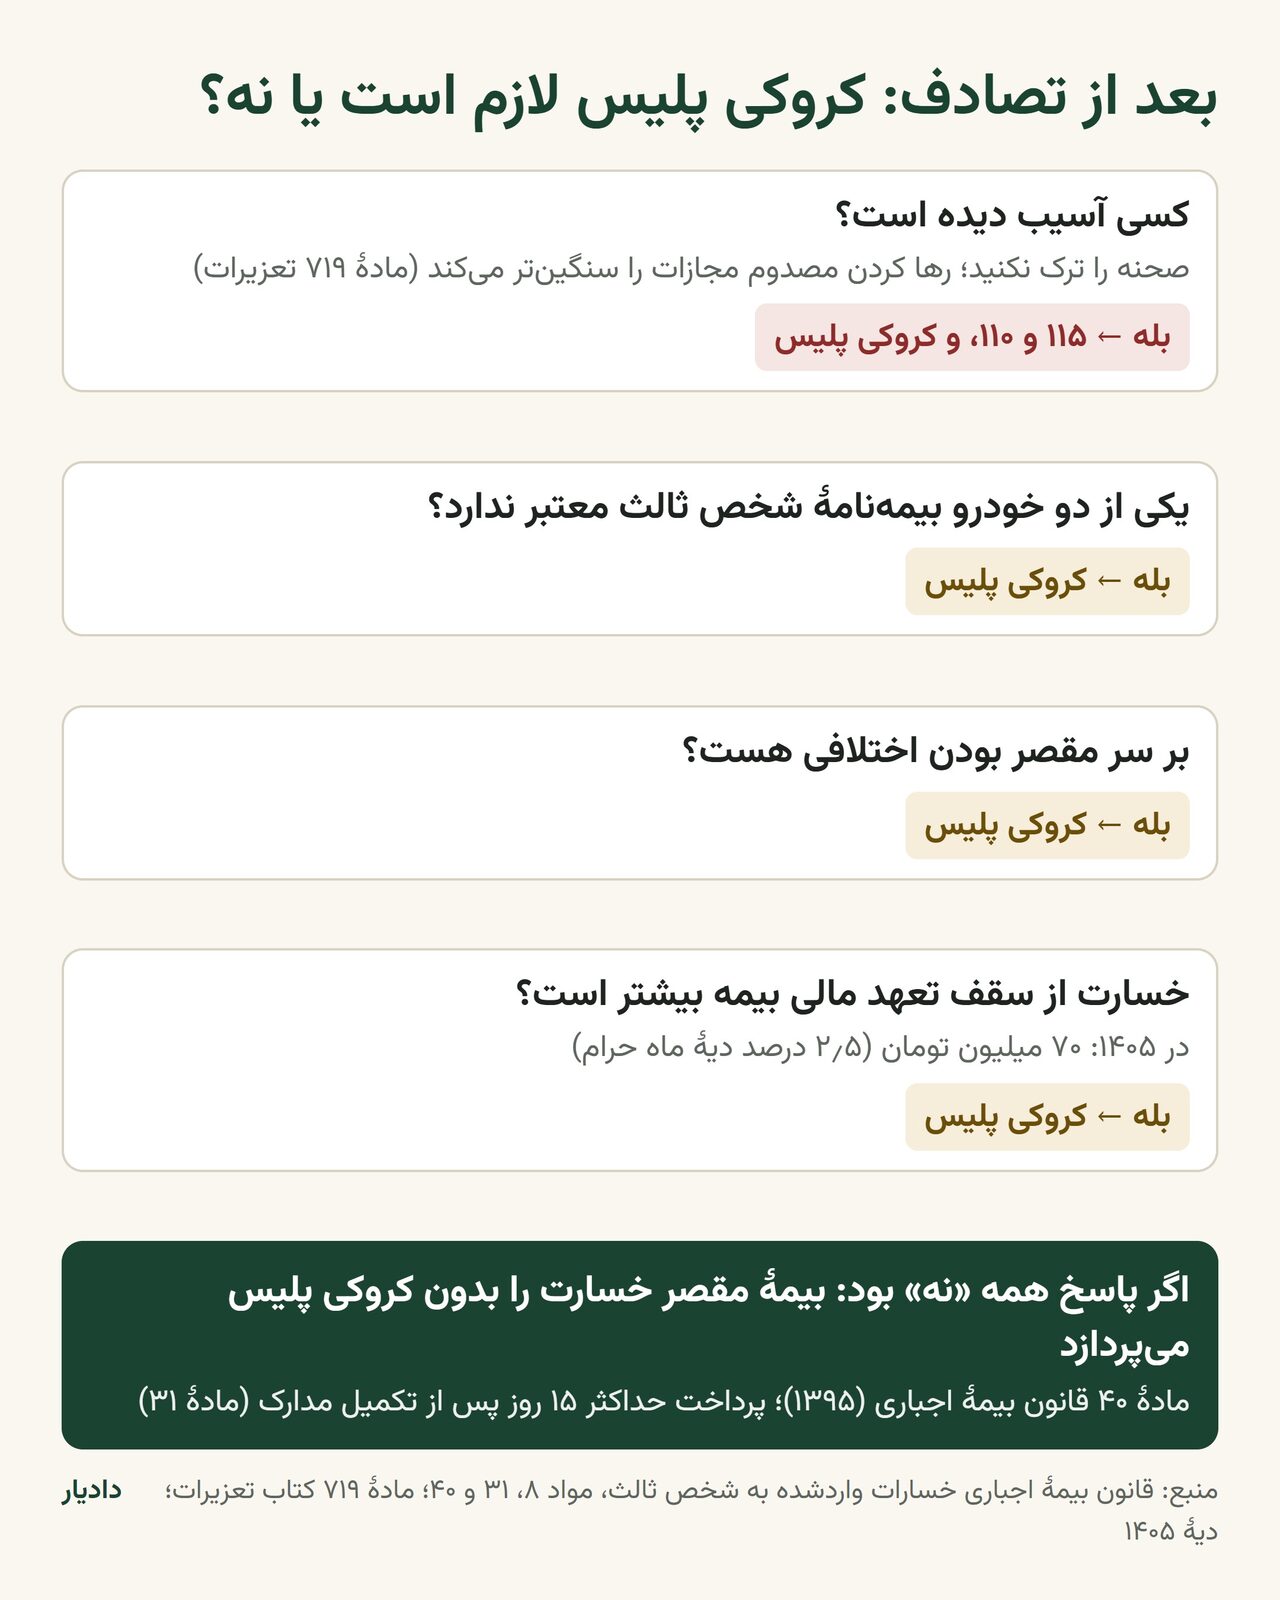
شرکتهای بیمه مکلفند خسارت مالی ناشی از حوادث رانندگی موضوع این قانون را در مواردی که وسایل نقلیه مسبب و زیان دیده در زمان حادثه دارای بیمه نامه معتبر بوده و بین طرفین حادثه اختلافی وجود نداشته باشد، حداکثر تا سقف تعهدات مالی مندرج در ماده (۸) این قانون بدون اخذ گزارش مقامات انتظامی پرداخت کنند.
سقف: ۷۰ میلیون تومان در ۱۴۰۵
سقف تعهدات مالی در مادهٔ ۸ همان قانون، ۲٫۵ درصد تعهدات بدنی است و تعهد بدنی معادل دیهٔ مرد مسلمان در ماه حرام. دیهٔ ماه حرام در ۱۴۰۵، ۲۸ میلیارد ریال است؛ پس سقف خسارت مالی بدون کروکی ۷۰۰ میلیون ریال، یعنی ۷۰ میلیون تومان میشود. عدد دیهٔ امسال و قاعدهٔ ماه حرام را در نرخ دیهٔ ۱۴۰۵ آوردهایم.
پس چهار شرط دارد: فقط خسارت مالی، بیمهنامهٔ معتبر برای هر دو خودرو، نبود اختلاف بر سر مقصر، و خسارت تا سقف. اگر یکی از اینها نباشد، کروکی پلیس لازم است.
بیمه چقدر وقت دارد خسارت را بدهد؟
پانزده روز، از وقتی که مدارک کامل شد. مادهٔ ۳۱ همان قانون صریح است:
بیمه گر و صندوق حسب مورد مکلفند حداکثر پانزده روز پس از دریافت مدارک مورد نیاز، خسارت متعلقه را پرداخت کنند.
اگر کسی آسیب دید: دیه، بیمه و پروندهٔ کیفری
در تصادفی که به آسیب بدنی برسد، دو موضوع جدا پیش میآید.
دیه. بیمهٔ شخص ثالث مقصر، دیهٔ آسیبدیده را تا سقف تعهد بدنی، یعنی دیهٔ ماه حرام، میپردازد. مبلغ دیهٔ هر آسیب را با محاسبهگر دیه میتوانید حساب کنید.
پروندهٔ کیفری. صدمهٔ بدنی غیرعمدی در رانندگی طبق مواد ۷۱۶ و ۷۱۷ کتاب تعزیرات حبس کوتاهمدت و پرداخت دیه دارد. هر دو ماده در فهرست جرائم قابل گذشت مادهٔ ۱۰۴ قانون مجازات اسلامیاند؛ یعنی رضایت مصدوم، تعقیب یا اجرای مجازات را متوقف میکند. و اگر راننده بیمهنامهٔ معتبر داشته باشد، مادهٔ ۴۹ قانون بیمهٔ اجباری دادگاه را مکلف کرده برای او فقط «متناسب با جنبهٔ عمومی جرم» قرار تأمین صادر کند، چون جبران خسارت مصدوم با بیمه است.
مراجع قضائی مکلفند در دعاوی مربوط به حوادث رانندگی، در صورت وجود بیمه نامه معتبر و مکفی و احراز اصالت آن، صرفاً متناسب با جنبه عمومی جرم برای راننده مسبب حادثه قرار تأمین صادر کنند.
پرسشهای پرتکرار
- بدون کروکی پلیس میشود خسارت گرفت؟
- بله، اگر خسارت فقط مالی باشد، هر دو خودرو بیمهنامهٔ معتبر داشته باشند و بر سر مقصر اختلافی نباشد. طبق مادهٔ ۴۰ قانون بیمهٔ اجباری، بیمه تا سقف تعهد مالی، که در ۱۴۰۵ معادل ۷۰ میلیون تومان است، بدون گزارش پلیس پرداخت میکند.
- بیمه چند روزه خسارت را میدهد؟
- طبق مادهٔ ۳۱ قانون بیمهٔ اجباری، حداکثر پانزده روز پس از دریافت مدارک لازم.
- اگر مصدوم رضایت بدهد، پرونده بسته میشود؟
- بله. صدمهٔ بدنی غیرعمدی در رانندگی (مواد ۷۱۶ و ۷۱۷ کتاب تعزیرات) قابل گذشت است و رضایت مصدوم، تعقیب یا اجرای مجازات را موقوف میکند؛ دیه موضوع جداگانهای است که معمولاً بیمه میپردازد.
- رانندهای که بیمه دارد، بعد از تصادف جرحی بازداشت میشود؟
- مادهٔ ۴۹ قانون بیمهٔ اجباری میگوید اگر بیمهنامهٔ معتبر و کافی وجود داشته باشد، دادگاه فقط متناسب با جنبهٔ عمومی جرم برای راننده قرار تأمین صادر میکند؛ یعنی جبران خسارت مصدوم مبنای قرار نیست.
- ترک صحنهٔ تصادف چه مجازاتی دارد؟
- اگر مصدوم به کمک فوری نیاز داشته باشد و راننده او را رها کند یا برای فرار صحنه را ترک کند، طبق مادهٔ ۷۱۹ کتاب تعزیرات به بیش از دو سوم حداکثر مجازات محکوم میشود و تخفیف ممکن نیست.