مالیات بر ارث؛ نرخها بر اساس طبقهٔ وراث و نوع دارایی، مهلت و معافیت
از ۱۳۹۵ مالیات بر ارث بر هر دارایی جداگانه گرفته میشود، نه بر جمع سهمالارث: سپرده، سهام، خودرو، ملک و سرقفلی هرکدام نرخ خودشان را دارند. جدول کامل نرخها برای سه طبقهٔ وراث، معافیتها، اظهارنامهٔ یکساله و یک مثال.
— ۶ دقیقه مطالعه
در این نوشته
مالیات بر ارث از ۱۳۹۵ چطور حساب میشود؟
اصلاح قانون مالیاتهای مستقیم در ۱۳۹۴ شیوهٔ محاسبه را عوض کرد. پیش از آن، سهمالارث هر وارث با یک جدول پلکانی مالیات میخورد. از ۱۳۹۵ مادهٔ ۱۷ برای هر نوع دارایی نرخ جداگانهای گذاشته است که روی خود آن دارایی، معمولاً در تاریخ انتقال به نام وراث، حساب میشود.
این قاعده به تاریخ فوت بسته است، نه تاریخ تقسیم ترکه. تبصرهٔ ۱ همان ماده میگوید مالیات متوفیانی که پیش از ۱ فروردین ۱۳۹۵ فوت کردهاند «مشمول حکم این ماده نخواهد بود»، چه پروندهشان تشکیل شده باشد و چه نه.
سه طبقهٔ وراث؛ نرخها دو و چهار برابر میشوند
مادهٔ ۱۸ وراث را از نظر مالیات سه طبقه کرده است: طبقهٔ اول پدر، مادر، زن، شوهر، فرزندان و نوهها؛ طبقهٔ دوم اجداد، برادر، خواهر و فرزندانشان؛ طبقهٔ سوم عمو، عمه، دایی، خاله و فرزندانشان. نرخهای مادهٔ ۱۷ برای طبقهٔ اول است؛ طبق تبصرهٔ ۲ همان ماده، برای طبقهٔ دوم دو برابر و برای طبقهٔ سوم چهار برابر میشود.
جدول نرخ مالیات بر ارث
نرخ سهام و ملک در خود مادهٔ ۱۷ بهصورت «یکونیم برابر» نرخهای دیگر آمده است: سهام بورسی و فرابورسی ۱٫۵ برابر مالیات نیمدرصدی نقلوانتقال سهام (مادهٔ ۱۴۳ مکرر)، سهام و سهمالشرکهٔ دیگر شرکتها ۱٫۵ برابر مالیات چهاردرصدی ارزش اسمی (مادهٔ ۱۴۳)، و ملک ۱٫۵ برابر نرخ پنجدرصدی نقلوانتقال قطعی (مادهٔ ۵۹). عددهای جدول، حاصل همین ضربهاست.
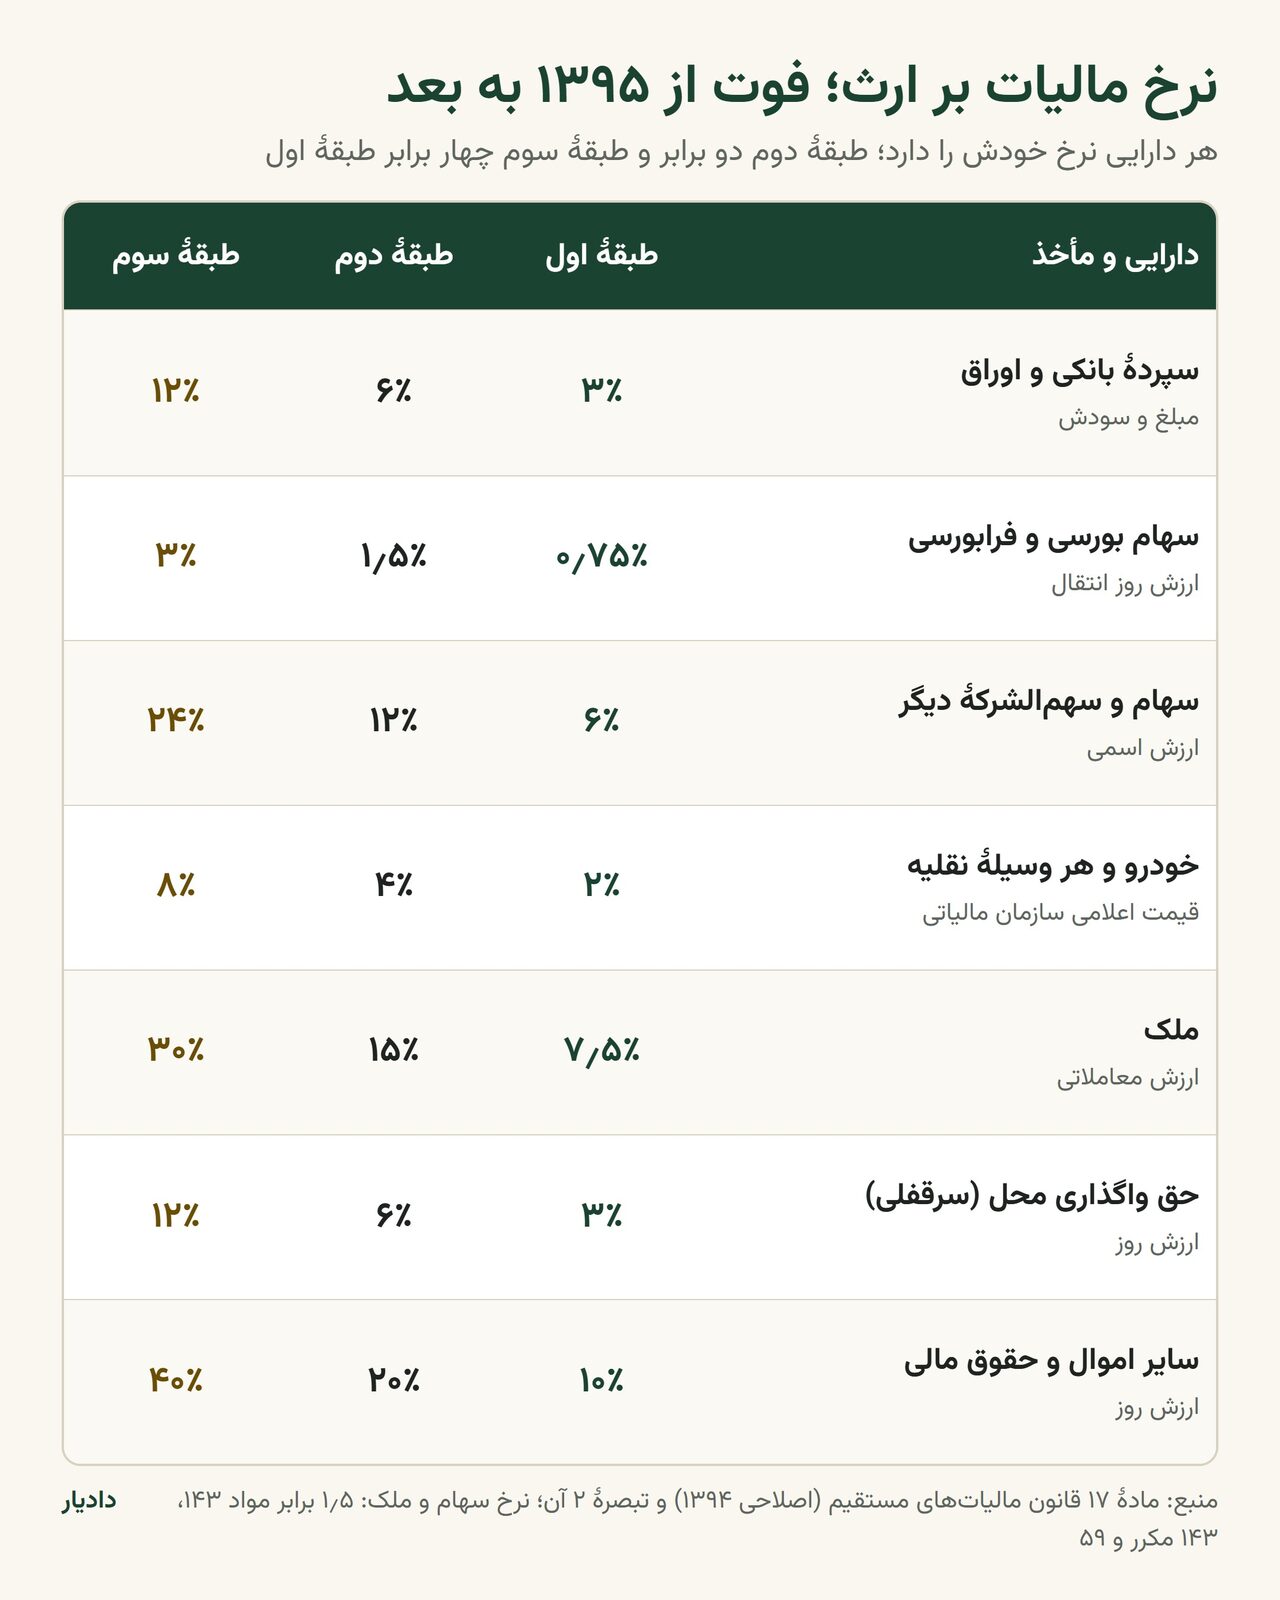
| دارایی | مأخذ | طبقهٔ اول | طبقهٔ دوم | طبقهٔ سوم |
|---|---|---|---|---|
| سپردهٔ بانکی، اوراق مشارکت و اوراق بهادار | مبلغ و سود آن | ۳٪ | ۶٪ | ۱۲٪ |
| سهام بورسی و فرابورسی | ارزش در تاریخ انتقال | ۰٫۷۵٪ | ۱٫۵٪ | ۳٪ |
| سهام و سهمالشرکهٔ دیگر شرکتها | ارزش اسمی | ۶٪ | ۱۲٪ | ۲۴٪ |
| خودرو و هر وسیلهٔ نقلیهٔ موتوری | قیمت اعلامی سازمان امور مالیاتی | ۲٪ | ۴٪ | ۸٪ |
| ملک | ارزش معاملاتی | ۷٫۵٪ | ۱۵٪ | ۳۰٪ |
| حق واگذاری محل (سرقفلی) | ارزش روز | ۳٪ | ۶٪ | ۱۲٪ |
| حقالامتیاز و سایر اموال و حقوق مالی | ارزش روز | ۱۰٪ | ۲۰٪ | ۴۰٪ |
| اموال خارج از کشور | ارزش ماترک پس از کسر مالیات کشور محل | ۱۰٪ | ۲۰٪ | ۴۰٪ |
یک مثال
فرض کنید ماترک پدری که در ۱۴۰۵ فوت کرده، اینهاست و همهٔ وراث طبقهٔ اولاند: سپردهٔ بانکی ۱ میلیارد تومان، خودرویی که قیمت اعلامی سازمان مالیاتی برایش ۹۰۰ میلیون تومان است، آپارتمانی با ارزش معاملاتی ۴۰۰ میلیون تومان و سهام بورسی به ارزش ۲۰۰ میلیون تومان. مالیات:
- سپرده: ۳ درصد ۱ میلیارد = ۳۰ میلیون تومان
- خودرو: ۲ درصد ۹۰۰ میلیون = ۱۸ میلیون تومان
- آپارتمان: ۷٫۵ درصد ۴۰۰ میلیون = ۳۰ میلیون تومان
- سهام: ۰٫۷۵ درصد ۲۰۰ میلیون = ۱٫۵ میلیون تومان
جمع: ۷۹٫۵ میلیون تومان. ارزش معاملاتی ملک را سازمان امور مالیاتی تعیین میکند و با قیمت بازار یکی نیست؛ پیش از هر محاسبه، رقم ملک خودتان را از همان سازمان بپرسید.
کدام داراییها مالیات بر ارث ندارند؟
مادهٔ ۲۴ چند دسته را از شمول مالیات بر ارث بیرون گذاشته است که برای بیشتر خانوادهها مهماند:
- وجوه بازنشستگی و وظیفه، پسانداز خدمت و مزایای پایان خدمت؛
- مطالبات خسارت اخراج، بازخرید خدمت و مرخصی استفادهنشده، و بیمههای اجتماعی؛
- وجوهی که بیمهگر یا کارفرما بابت بیمهٔ عمر و زندگی یا خسارت فوت میپردازد، و دیه؛
- اثاثالبیت محل سکونت متوفی؛
- اموالی که برای نهادهای عمومی مذکور در مادهٔ ۲ همان قانون وقف یا نذر یا حبس شده باشد.
اظهارنامهٔ یکساله؛ برای کسر بدهیها
مادهٔ ۲۶ وراث را مکلف کرده «ظرف مدت یک سال از تاریخ فوت» اظهارنامهای با همهٔ اقلام ماترک، ارزش روز آنها در زمان فوت و مطالبات و بدهیهای متوفی به ادارهٔ امور مالیاتی بدهند. این اظهارنامه «به منظور کسر» هزینهٔ کفن و دفن، واجبات مالی و عبادی و دیون محقق متوفی است؛ یعنی بدهیهایی مثل مهریهٔ همسر، اگر مستند باشد و ادارهٔ مالیات اصالتش را بپذیرد، از ماترک کم میشود و مالیات فقط بر مازاد آن تعلق میگیرد. اگر بدهیها از ارزش ماترک بیشتر باشد، ماترک اصلاً مالیات ندارد و مالیاتی که پرداخت شده برمیگردد.
اظهارنامه را میتوان برخط ثبت کرد: با ثبتنام در درگاه ملی خدمات الکترونیک مالیاتی و تکمیل آن در پورتال ارث سازمان امور مالیاتی. پیش از آن، گواهی انحصار وراثت لازم است؛ مسیرش را در راهنمای انحصار وراثت آوردهایم.
تا مالیات پرداخت نشود، انتقالی در کار نیست
مالیات بر ارث مهلت پرداخت جداگانهای ندارد؛ پرداختش شرط انتقال است. طبق مادهٔ ۳۴، بانکها، ادارات ثبت، دفاتر اسناد رسمی، شرکتها و کارگزاریها پیش از دیدن گواهی پرداخت مالیات، مال متوفی را به وراث تحویل نمیدهند و به نامشان منتقل نمیکنند؛ متخلف علاوه بر مسئولیت تضامنی، دو برابر مالیات جریمه میشود.
مالی که با وصیت میرسد
مادهٔ ۳۸ مالی را که با وصیت یا نذر به وراث منتقل شود، با همان نرخهای مادهٔ ۱۷ مشمول مالیات میداند؛ اگر به غیر وارث برسد، مالیات بر درآمد اتفاقی دارد. شکلهای وصیتنامه و سقف ثلث را در مطلب وصیتنامه آوردهایم.
پرسشهای پرتکرار
- مالیات بر ارث چقدر است؟
- برای فوت از ۱۳۹۵ به بعد، بسته به نوع دارایی: برای وراث طبقهٔ اول سپردهٔ بانکی ۳، سهام بورسی ۰٫۷۵، سهام غیربورسی ۶، خودرو ۲، ملک ۷٫۵ و سایر اموال ۱۰ درصد. برای طبقهٔ دوم دو برابر و طبقهٔ سوم چهار برابر.
- مالیات بر ارث خانه چقدر است؟
- برای طبقهٔ اول ۷٫۵ درصد ارزش معاملاتی ملک در تاریخ انتقال به نام وراث؛ برای طبقهٔ دوم ۱۵ و طبقهٔ سوم ۳۰ درصد. ارزش معاملاتی را سازمان امور مالیاتی تعیین میکند و با قیمت بازار یکی نیست.
- مهلت اظهارنامهٔ مالیات بر ارث چقدر است؟
- یک سال از تاریخ فوت (مادهٔ ۲۶ قانون مالیاتهای مستقیم). اظهارنامهٔ بهموقع برای کسر هزینهٔ کفن و دفن، واجبات مالی و بدهیهای مستند متوفی از ماترک است. خود مالیات هنگام انتقال هر دارایی به نام وراث پرداخت میشود.
- کدام اموال مالیات بر ارث ندارند؟
- طبق مادهٔ ۲۴، از جمله وجوه بازنشستگی و مزایای پایان خدمت، بیمههای اجتماعی، بیمهٔ عمر و خسارت فوت، دیه، و اثاثالبیت محل سکونت متوفی.
- اگر فوت پیش از ۱۳۹۵ بوده باشد چه؟
- تبصرهٔ ۱ مادهٔ ۱۷ میگوید متوفیان پیش از ۱ فروردین ۱۳۹۵ مشمول نرخهای جدید نیستند؛ مالیات آنها با مقررات پیشین حساب میشود.
- بدهی متوفی از مالیات بر ارث کم میشود؟
- بله، اگر ظرف یک سال اظهارنامه داده شود و بدهی مستند باشد و ادارهٔ مالیات اصالتش را تأیید کند (مادهٔ ۲۶ و تبصرهٔ ۱ آن). اگر بدهیها از ماترک بیشتر باشد، مالیاتی تعلق نمیگیرد.