مالیات حقوق ۱۴۰۵؛ سقف معافیت و نرخهای پلکانی
قانون بودجهٔ ۱۴۰۵ سقف معافیت مالیات حقوق را ماهانه ۴۰ میلیون تومان گذاشت و مازاد آن را در پنج پله از ۱۰ تا ۳۰ درصد. روش حساب کردن مالیات فیش حقوقی با جدول چند حقوق نمونه، عیدی و سنوات معاف، مزایای غیرنقدی، حقوق از دو جا و وظیفهٔ کارفرما.
— ۷ دقیقه مطالعه
در این نوشته
- سقف معافیت مالیات حقوق ۱۴۰۵: ماهانه ۴۰ میلیون تومان
- همهٔ حقوقبگیران، یک جدول
- جدول نرخهای پلکانی مالیات حقوق ۱۴۰۵
- مالیات حقوق را چطور حساب کنیم؟
- حداقل مزد به سقف معافیت نمیرسد
- چه پرداختهایی مالیات حقوق ندارند؟
- عیدی ۱۴۰۵ مالیات دارد؟
- مسکن و خودروی سازمانی چطور حساب میشود؟
- اگر از دو جا حقوق میگیرید
- وظیفهٔ کارفرما: کسر، فهرست، واریز
- کار در مناطق کمتر توسعهیافته
سقف معافیت مالیات حقوق ۱۴۰۵: ماهانه ۴۰ میلیون تومان
مادهٔ ۸۴ قانون مالیاتهای مستقیم مبلغ معافیت را ثابت نگذاشته و تعیینش را هر سال به قانون بودجه سپرده است. نمایندگان مجلس در جلسهٔ علنی ۲۵ بهمن ۱۴۰۴، هنگام تصویب ردیف ۱ «جدول الزامات منابع» بودجهٔ ۱۴۰۵، این سقف را سالانه ۴٬۸۰۰ میلیون ریال گذاشتند؛ یعنی ۴۸۰ میلیون تومان در سال و ۴۰ میلیون تومان در ماه.
طبق این مصوبه، سقف معافیت مالیات بر درآمد سالانه موضوع ماده ۸۴ قانون مالیات های مستقیم ۴.۸۰۰ میلیون ریال تعیین شد.
همهٔ حقوقبگیران، یک جدول
این سقف و نرخها برای کارکنان دولتی و غیردولتی یکسان است و فقط به حقوق پایه محدود نمیشود. مصوبهٔ مجلس نرخ را بر «مجموع درآمد حقوق» گذاشته و در فهرستش از جمله حقوق و مزایا، مزد، اضافهکار، پاداش و کارانه، حقالزحمه، حق مشاوره و حق حضور در جلسات را نام برده است. آنچه از این مجموع کم میشود، معافیتهایی است که پایینتر آمده.
جدول نرخهای پلکانی مالیات حقوق ۱۴۰۵
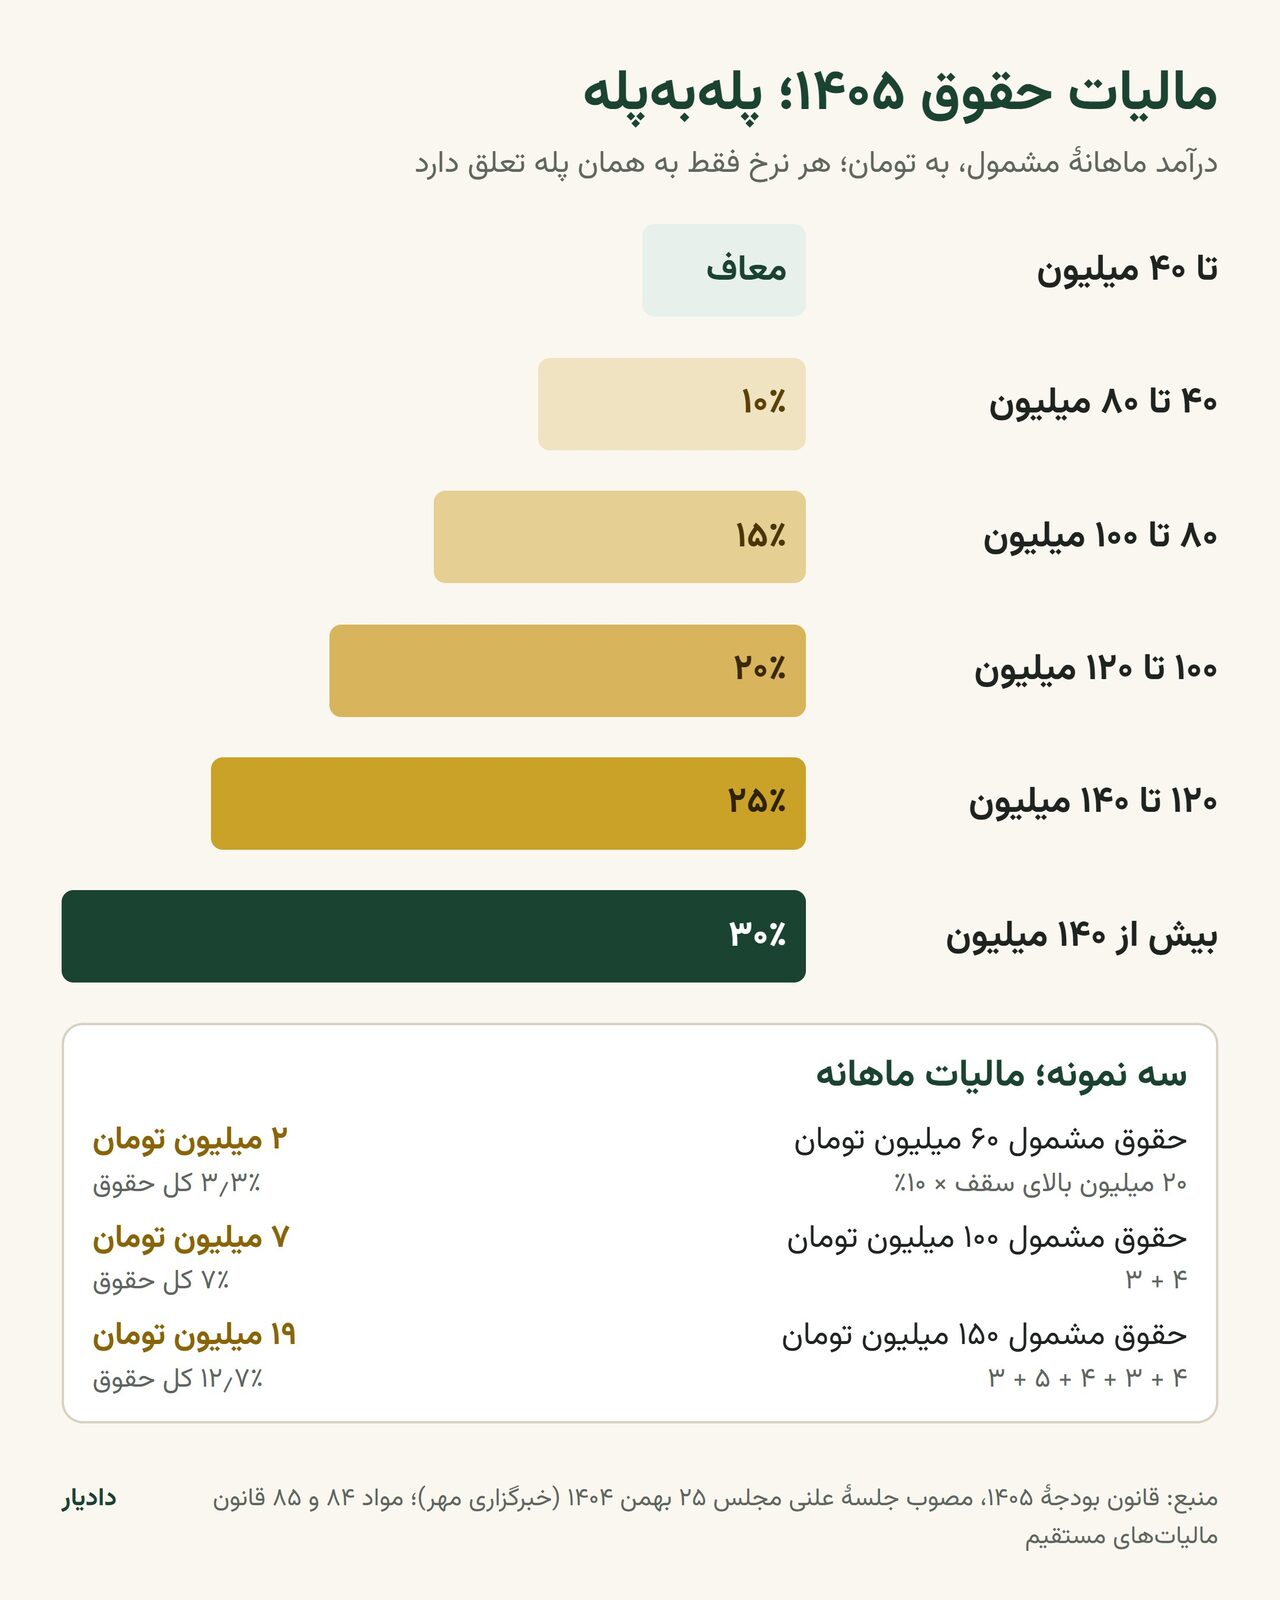
مادهٔ ۸۵ قانون مالیاتهای مستقیم دو نرخ دائمی دارد: ۱۰ درصد تا هفت برابر معافیت و ۲۰ درصد برای مازاد آن. قانون بودجهٔ ۱۴۰۵ برای امسال بهجای این دو نرخ، پنج پله گذاشته است. رقمهای مصوب سالانه و به ریالاند؛ ستون ماهانه همان رقمها تقسیم بر دوازده و به تومان است:
| درآمد مشمول ماهانه (تومان) | درآمد مشمول سالانه (ریال) | نرخ |
|---|---|---|
| تا ۴۰ میلیون | تا ۴٬۸۰۰ میلیون | معاف |
| ۴۰ تا ۸۰ میلیون | ۴٬۸۰۰ تا ۹٬۶۰۰ میلیون | ۱۰ درصد |
| ۸۰ تا ۱۰۰ میلیون | ۹٬۶۰۰ تا ۱۲٬۰۰۰ میلیون | ۱۵ درصد |
| ۱۰۰ تا ۱۲۰ میلیون | ۱۲٬۰۰۰ تا ۱۴٬۴۰۰ میلیون | ۲۰ درصد |
| ۱۲۰ تا ۱۴۰ میلیون | ۱۴٬۴۰۰ تا ۱۶٬۸۰۰ میلیون | ۲۵ درصد |
| بیش از ۱۴۰ میلیون | بیش از ۱۶٬۸۰۰ میلیون | ۳۰ درصد |
مالیات حقوق را چطور حساب کنیم؟
پلهای بودن یعنی هر نرخ فقط بر همان بخشی از حقوق مینشیند که در پلهٔ خودش است، نه بر کل حقوق. کسی که حقوقش از ۱۴۰ میلیون تومان گذشته، ۳۰ درصد فقط همان مازاد ۱۴۰ میلیون را میدهد.
محاسبهٔ مالیات ماهانهٔ حقوق
- جمع حقوق و مزایای ماه را بگیرید
حقوق، اضافهکار، پاداش و دیگر مزایای نقدی و غیرنقدی آن ماه؛ مادهٔ ۸۳ درآمد مشمول را حقوق و مزایا «قبل از وضع کسور» میداند.
- اقلام معاف را کم کنید
مثل حق سنوات، هزینهٔ سفر مأموریت و عیدی تا سقفش؛ فهرست کامل در بخش بعد آمده است. حاصل، درآمد مشمول مالیات است.
- ۴۰ میلیون تومان اول را کنار بگذارید
این بخش در ۱۴۰۵ معاف است. اگر درآمد مشمول ماه از ۴۰ میلیون تومان کمتر است، مالیات حقوق صفر است.
- مازاد را پلهبهپله حساب کنید
۴۰ میلیون تومان بعدی ۱۰ درصد، ۲۰ میلیون بعدی ۱۵ درصد، ۲۰ میلیون بعدی ۲۰ درصد، ۲۰ میلیون بعدی ۲۵ درصد و هرچه از ۱۴۰ میلیون گذشت ۳۰ درصد. جمع اینها مالیات ماه است.
| درآمد مشمول ماهانه | مالیات ماهانه | سهم مالیات از درآمد مشمول |
|---|---|---|
| ۴۰ | صفر | صفر |
| ۵۰ | ۱ | ۲ درصد |
| ۶۰ | ۲ | ۳٫۳ درصد |
| ۸۰ | ۴ | ۵ درصد |
| ۱۰۰ | ۷ | ۷ درصد |
| ۱۲۰ | ۱۱ | ۹٫۲ درصد |
| ۱۴۰ | ۱۶ | ۱۱٫۴ درصد |
| ۱۶۰ | ۲۲ | ۱۳٫۸ درصد |
| ۲۰۰ | ۳۴ | ۱۷ درصد |
حداقل مزد به سقف معافیت نمیرسد
حداقل مزد ماهانهٔ کارگران در ۱۴۰۵ حدود ۱۶٫۶ میلیون تومان است. با حق مسکن، بن، حق تأهل و حق اولاد دو فرزند، و بدون اضافهکار، جمع دریافتی حدود ۲۵٫۷ میلیون تومان میشود؛ هنوز زیر سقف ۴۰ میلیونی. رقمهای هر قلم را در جدول حقوق و مزایای ۱۴۰۵ آوردهایم.
چه پرداختهایی مالیات حقوق ندارند؟
مادهٔ ۹۱ قانون مالیاتهای مستقیم چند پرداخت را از مالیات حقوق بیرون گذاشته است. آنهایی که به کار بیشتر حقوقبگیران میآید:
| پرداخت | تا چه سقفی | مبنا |
|---|---|---|
| حق سنوات، پایان خدمت، بازخرید، خسارت اخراج، مرخصی استفادهنشده، حقوق بازنشستگی | بدون سقف | بند ۵ مادهٔ ۹۱ |
| عیدی سالانه یا پاداش آخر سال | یکدوازدهم معافیت سالانه: ۴۰ میلیون تومان | بند ۱۰ مادهٔ ۹۱ |
| مزایای غیرنقدی | دو دوازدهم معافیت سالانه: ۸۰ میلیون تومان در سال | بند ۱۳ مادهٔ ۹۱ |
| هزینهٔ سفر و فوقالعادهٔ مأموریت شغلی | بدون سقف | بند ۶ مادهٔ ۹۱ |
| هزینهٔ درمانی که کارفرما با مدرک به پزشک یا بیمارستان میپردازد | بدون سقف | بند ۱۲ مادهٔ ۹۱ |
| وجه بیمه بابت خسارت بدنی و معالجه | بدون سقف | بند ۹ مادهٔ ۹۱ |
عیدی ۱۴۰۵ مالیات دارد؟
تا ۴۰ میلیون تومان نه. بند ۱۰ مادهٔ ۹۱ عیدی سالانه یا پاداش آخر سال را «جمعاً معادل یک دوازدهم» معافیت سالانه معاف کرده است و یکدوازدهم ۴۸۰ میلیون تومان، ۴۰ میلیون تومان است. این معافیت جدا از معافیت ماهانه است: عیدی تا این سقف اصلاً جزء درآمد مشمول ماهی که پرداخت میشود حساب نمیشود و از ۴۰ میلیون تومان آن ماه چیزی کم نمیکند. آنچه از سقف بیشتر باشد، جزء درآمد مشمول مالیات حقوق است.
مسکن و خودروی سازمانی چطور حساب میشود؟
تبصرهٔ ۱ مادهٔ ۸۳ برای مزایای غیرنقدی نرخ گذاشته است: مسکن با اثاثیه ۲۵ درصد و بیاثاثیه ۲۰ درصد حقوق و مزایای مستمر نقدی، خودروی اختصاصی با راننده ۱۰ درصد و بیراننده ۵ درصد، و باقی مزایای غیرنقدی به قیمت تمامشده برای کارفرما. هرچه کارکنان خودشان بابت اینها بپردازند، کم میشود.
اگر از دو جا حقوق میگیرید
معافیت ۴۰ میلیون تومانی برای هر نفر است، نه برای هر کارفرما؛ مادهٔ ۸۴ آن را بر درآمد حقوق «از یک یا چند منبع» گذاشته است. کارفرمای دوم هم معافیت را دوباره حساب نمیکند: تبصرهای که در ۱۳۹۶ به مادهٔ ۸۶ اضافه شد میگوید پرداختکنندهای که پرداختکنندهٔ اصلی حقوق شما نیست، مالیات را بدون معافیت مادهٔ ۸۴ و با نرخ مقطوع ۱۰ درصد کسر کند.
وظیفهٔ کارفرما: کسر، فهرست، واریز
مالیات حقوق را خودتان نمیپردازید؛ کارفرما موقع هر پرداخت آن را کسر میکند. مادهٔ ۸۶ او را مکلف کرده مالیات را حساب و کسر کند و تا پایان ماه بعد، با فهرست نام و نشانی حقوقبگیران و مبلغ حقوق، به ادارهٔ امور مالیاتی بدهد. کارفرمایی که این کار را نکند، به حکم مادهٔ ۱۹۹ علاوه بر مسئولیت تضامنی با شما در پرداخت مالیات، ۱۰ درصد مالیات پرداختنشده و برای هر ماه تأخیر ۲٫۵ درصد جریمه میدهد.
کار در مناطق کمتر توسعهیافته
مادهٔ ۹۲ نصف مالیات حقوق کارکنانی را که در مناطق کمتر توسعهیافته کار میکنند میبخشد. فهرست این مناطق را سازمان برنامه و بودجه اعلام میکند (متن قانون از سازمان مدیریت و برنامهریزی نام برده)؛ اگر محل کارتان در آن است، مالیات فیش باید نصف محاسبهٔ بالا باشد.
پرسشهای پرتکرار
- سقف معافیت مالیات حقوق ۱۴۰۵ چقدر است؟
- ۴۰ میلیون تومان در ماه، یعنی ۴۸۰ میلیون تومان یا ۴٬۸۰۰ میلیون ریال در سال. مجلس این رقم را در جلسهٔ علنی ۲۵ بهمن ۱۴۰۴ برای بودجهٔ ۱۴۰۵ تصویب کرد.
- حقوق ۵۰ میلیون تومانی چقدر مالیات دارد؟
- یک میلیون تومان در ماه: ۴۰ میلیون اول معاف است و ۱۰ میلیون مازاد ۱۰ درصد مالیات دارد. این به شرطی است که همهٔ ۵۰ میلیون درآمد مشمول باشد.
- آیا کل حقوقم ۳۰ درصد مالیات دارد؟
- نه. نرخها پلکانیاند و ۳۰ درصد فقط به بخشی از حقوق ماهانه تعلق میگیرد که از ۱۴۰ میلیون تومان بیشتر است. برای حقوق مشمول ۱۵۰ میلیون تومانی، مالیات ۱۹ میلیون تومان است؛ حدود ۱۲٫۷ درصد کل حقوق.
- عیدی چقدر از مالیات معاف است؟
- در ۱۴۰۵ تا ۴۰ میلیون تومان. بند ۱۰ مادهٔ ۹۱ قانون مالیاتهای مستقیم عیدی یا پاداش آخر سال را تا یکدوازدهم معافیت سالانه معاف کرده است.
- حق سنوات و بازخرید مالیات دارد؟
- نه. بند ۵ مادهٔ ۹۱ حق سنوات، پایان خدمت، بازخرید خدمت، خسارت اخراج و حقوق مرخصی استفادهنشده را از مالیات حقوق معاف کرده است.
- اگر از دو کارفرما حقوق بگیرم، دو بار معافیت دارم؟
- نه. معافیت مادهٔ ۸۴ برای درآمد حقوق «از یک یا چند منبع» است. طبق تبصرهٔ الحاقی ۱۳۹۶ مادهٔ ۸۶، پرداختکنندهٔ غیر اصلی مالیات را بدون این معافیت و با نرخ مقطوع ۱۰ درصد کسر میکند.
- کارفرما تا کی باید مالیات حقوق را واریز کند؟
- تا پایان ماه بعد از پرداخت حقوق، همراه فهرست حقوقبگیران و مبلغ حقوق هر کدام (مادهٔ ۸۶ قانون مالیاتهای مستقیم).