پایهٔ سنوات ۱۴۰۵ و محاسبهٔ سنوات پایان کار
رقم رسمی پایهٔ سنوات امسال و اینکه از کی به مزد اضافه میشود؛ و حق سنوات پایان کار: فرمول مادهٔ ۲۴، مبنایی که دیوان عدالت اداری روشن کرده، سنوات در اخراج و بازنشستگی، و معافیت مالیاتی.
— ۶ دقیقه مطالعه
در این نوشته
پایهٔ سنوات ۱۴۰۵: روزانه ۱۶۶٬۶۶۷ ریال
شورای عالی کار در بخشنامهٔ مزد ۱۴۰۵ پایهٔ سنوات را روزانه ۱۶۶٬۶۶۷ ریال تعیین کرد؛ در ماه سیروزه ۵٬۰۰۰٬۰۱۰ ریال. این رقم در ۱۴۰۴ روزانه ۹۴٬۰۰۰ ریال بود (عصر ایران)، پس امسال حدود ۷۷ درصد بیشتر شده است. متن بند مربوط این است:
به کارگرانی که در سال ۱۴۰۵ دارای یک سال سابقه کار باشند یا یک سال از دریافت آخرین پایه سنواتی آنان گذشته باشد، روزانه مبلغ ۱۶۶,۶۶۷ ریال (یکصد و شصت و شش هزار و ششصد و شصت و هفت ریال) نیز به عنوان «پایه سنوات» پرداخت خواهد شد.
چه کسی و از کی پایهٔ سنوات میگیرد؟
سه شرط از متن بخشنامه درمیآید:
- یک سال سابقه در همان کارگاه، یا یک سال گذشتن از آخرین پایهٔ سنواتی که گرفتهاید.
- نوع قرارداد مهم نیست؛ قرارداد دائم و موقت هر دو مشمولاند.
- تسویهحساب مانع نیست؛ اگر در پایان هر قرارداد موقت حق سنوات را تسویه کردهاید و با همان کارفرما ادامه دادهاید، باز هم پایهٔ سنوات میگیرید.
پس اگر اول فروردین ۱۴۰۵ یک سال سابقه در همان کارگاه داشتهاید، پایهٔ سنوات از همان فروردین به مزدتان اضافه میشود؛ و اگر در طول سال یکساله میشوید، از همان موقع. تبصرهٔ ۳ بند ۲ بخشنامه صریح است:
از ابتدای سال ۱۴۰۵ همه کارگران دارای قرارداد کار دائم و موقت مشمول قانون کار که دارای یک سال سابقه کار باشند و یا یک سال از دریافت آخرین «پایه سنوات» آنان در همان کارگاه گذشته باشد، اعم از اینکه حق سنوات یا مزایای پایان کار خود را تسویه حساب کرده باشند یا خیر، مشمول دریافت «پایه سنوات» خواهند بود.
کارگاههایی که طرح طبقهبندی مشاغل دارند
در این کارگاهها ۱۶۶٬۶۶۷ ریال رقم گروه ۱ است و پایهٔ سنوات گروههای بالاتر با جدولی تعیین میشود که وزارت کار اعلام میکند:
پرداخت مبلغ مربوط به پایه سنواتی کارگران مشمول طرحهای طبقهبندی مشاغل مصوب وزارت تعاون، کار و رفاه اجتماعی با در نظر گرفتن رقم فوقالذکر برای گروه (۱) با توجه به دستورالعمل و جدول اعلامی توسط «اداره کل روابط کار، جبران خدمت و بیمه بیکاری» صورت میگیرد.
پایهٔ سنوات با حق سنوات فرق دارد
این دو اسم شبیه هماند و بسیاری آنها را یکی میگیرند، اما دو پرداخت جدا با دو مبنای جدا هستند:
| پایهٔ سنوات | حق سنوات (مزایای پایان کار) | |
|---|---|---|
| چیست | افزایش مزد روزانه به خاطر یک سال سابقه | مبلغی یکجا در پایان کار |
| کی پرداخت میشود | همراه مزد، هر ماه | وقتی قرارداد تمام میشود |
| مبلغ | ۱۶۶٬۶۶۷ ریال در روز در ۱۴۰۵ (گروه ۱) | یک ماه آخرین حقوق برای هر سال سابقه |
| مبنا | بخشنامهٔ سالانهٔ مزد شورای عالی کار | مادهٔ ۲۴ قانون کار |
حق سنوات پایان کار چطور حساب میشود؟
مادهٔ ۲۴ قانون کار میگوید وقتی قرارداد موقت یا کار معین تمام میشود، کارفرما باید به کارگری که «یک سال یا بیشتر» کار کرده، برای هر سال سابقه، متوالی یا متناوب، معادل یک ماه آخرین حقوق بپردازد. پس فرمول ساده است:
حق سنوات = آخرین مزد ماهانه × سالهای کار
برای نمونه، کارگری که سه سال در یک کارگاه کار کرده و آخرین مزد ماهانهاش ۲۰۰ میلیون ریال است، ۶۰۰ میلیون ریال حق سنوات میگیرد.
مبنا: آخرین مزد، نه کل دریافتی
هیئت عمومی دیوان عدالت اداری در رأی ۳۳۲۸ (۲۹ بهمن ۱۳۹۸) بخشنامههایی را که مبنای سنوات را به مزد مبنا محدود میکردند یا سقف هفت برابر حداقل مزد برایش گذاشته بودند، خلاف قانون دانست و مبنا را «مطلق حقوق و مزد» کارگر شمرد. با اصلاحیهٔ همین رأی در ۱۴۰۰، عبارتی که همهٔ اقلام مواد ۳۴ و ۳۵ قانون کار را در مبنا میآورد حذف شد.
نتیجهٔ عملی: مزد آخرین ماه مبناست، اما کمکهزینههای رفاهی مثل حق مسکن، بن و حق اولاد نه. مادهٔ ۳۴ قانون کار اینها را «حقالسعی» نامیده و تبصرهٔ ۳ مادهٔ ۳۶ آنها را جزء مزد ثابت و مزد مبنا نمیداند.
سنوات در اخراج، بازنشستگی و ازکارافتادگی
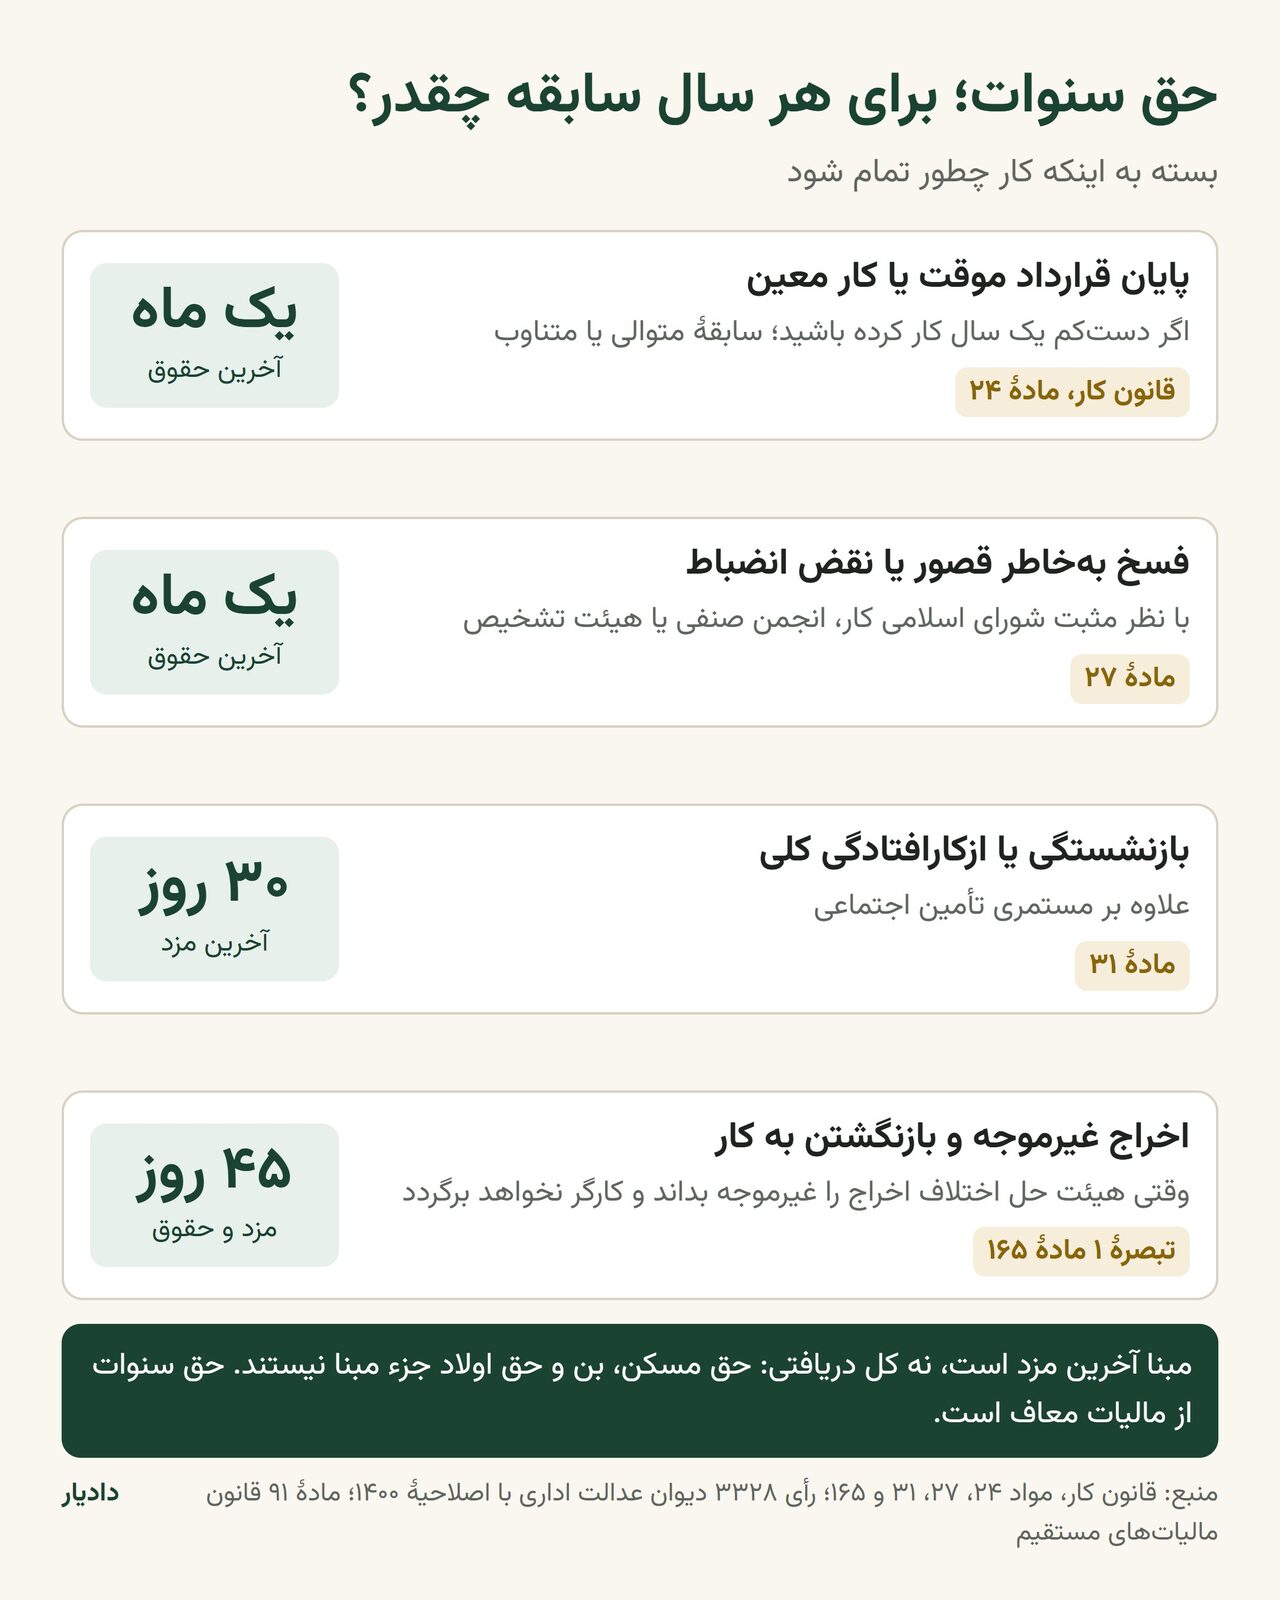
مادهٔ ۲۴ فقط یکی از راههای پایان کار است. قانون کار برای راههای دیگر هم مبلغ گذاشته است:
| پایان کار | برای هر سال سابقه | ماده |
|---|---|---|
| پایان قرارداد موقت یا کار معین، با دستکم یک سال کار | یک ماه آخرین حقوق | ۲۴ |
| فسخ به دلیل قصور یا نقض آییننامهٔ انضباطی، با نظر مثبت شورای اسلامی کار، انجمن صنفی یا هیئت تشخیص | یک ماه آخرین حقوق | ۲۷ |
| بازنشستگی یا ازکارافتادگی کلی | ۳۰ روز آخرین مزد، علاوه بر مستمری | ۳۱ |
| اخراج غیرموجه به تشخیص هیئت حل اختلاف، وقتی کارگر نخواهد برگردد | ۴۵ روز مزد و حقوق | تبصرهٔ ۱ مادهٔ ۱۶۵ |
حق سنوات مالیات دارد؟
نه. بند ۵ مادهٔ ۹۱ قانون مالیاتهای مستقیم «پایان خدمت و خسارت اخراج و بازخرید خدمت» و «حق سنوات و حقوق ایام مرخصی استفاده نشده» را از مالیات بر درآمد حقوق معاف کرده است.
اگر کارفرما سنوات را نپردازد
مطالبهٔ حق سنوات، مثل دیگر اختلافهای کارگر و کارفرما، از راه ادارهٔ کار و هیئتهای تشخیص و حل اختلاف است. قرارداد، فیشهای حقوقی و گردش حسابی را که مزد به آن واریز شده نگه دارید؛ اینها هم سابقه را ثابت میکنند و هم آخرین مزد را. مسیر شکایت را در راهنمای شکایت از کارفرما آوردهایم.
پرسشهای پرتکرار
- پایه سنوات ۱۴۰۵ ماهانه چقدر است؟
- روزانه ۱۶۶٬۶۶۷ ریال؛ در ماه سیروزه ۵٬۰۰۰٬۰۱۰ ریال، یعنی حدود ۵۰۰ هزار تومان. در کارگاههای دارای طرح طبقهبندی مشاغل، این رقم گروه ۱ است.
- کارگر قرارداد موقت هم پایه سنوات میگیرد؟
- بله. تبصرهٔ ۳ بند ۲ بخشنامهٔ مزد ۱۴۰۵ کارگران دارای قرارداد دائم و موقت را با یک سال سابقه در همان کارگاه مشمول پایهٔ سنوات دانسته است.
- اگر سنواتم را تسویه کرده باشم، پایه سنوات را از دست میدهم؟
- نه. طبق همان تبصره، کارگر مشمول پایهٔ سنوات است «اعم از اینکه حق سنوات یا مزایای پایان کار خود را تسویه حساب کرده باشند یا خیر».
- حق سنوات بر اساس حقوق پایه حساب میشود یا کل حقوق؟
- بر اساس آخرین مزد، نه کل دریافتی. دیوان عدالت اداری در رأی ۳۳۲۸ و اصلاحیهٔ ۱۴۰۰ آن مبنا را «مطلق حقوق و مزد» دانست؛ کمکهزینههای رفاهی مثل حق مسکن، بن و حق اولاد در مبنا نیستند.
- کارگر اخراجی چقدر سنوات میگیرد؟
- اگر اخراج به دلیل قصور و با نظر مثبت مرجع کارگری باشد، برای هر سال یک ماه آخرین حقوق (مادهٔ ۲۷). اگر هیئت حل اختلاف اخراج را غیرموجه بداند و کارگر نخواهد برگردد، برای هر سال ۴۵ روز مزد (تبصرهٔ ۱ مادهٔ ۱۶۵).
- حق سنوات مالیات دارد؟
- نه. بند ۵ مادهٔ ۹۱ قانون مالیاتهای مستقیم حق سنوات، پایان خدمت و خسارت اخراج را از مالیات معاف کرده است.