چک دیجیتال؛ صدور، ثبت در صیاد و اعتبار حقوقی
از مهر ۱۴۰۵ بانکها باید سهم چک الکترونیکی را مرحلهبهمرحله تا ۸۰ درصد برسانند و دستهچک کاغذی کوچکتر میشود. چک دیجیتال چیست، چطور صادر و دریافت میشود، و در دادگاه همان اعتبار چک کاغذی را دارد؟
— ۵ دقیقه مطالعه
در این نوشته
چک دیجیتال چیست؟
چک دیجیتال — که بانک مرکزی آن را «چک الکترونیکی» مینامد — همان چک صیادی است، فقط بدون کاغذ. صادرکننده آن را در همراهبانک یا اینترنتبانک بانک خودش صادر میکند، مشخصات گیرنده، مبلغ و تاریخ در سامانهٔ صیاد ثبت میشود و گیرنده چک را در برنامهٔ بانکی خودش میبیند و تأیید میکند. برگهای دستبهدست نمیشود، پس گم شدن، سرقت و جعل برگه هم معنایی ندارد.
زیرساخت این چکها، به گفتهٔ بانک مرکزی، «سامانهٔ چکاد» است که از آبان ۱۴۰۱ کار میکند؛ آنچه در ۱۴۰۵ عوض شد، اجباری شدن تدریجی آن برای بانکهاست.
| چک صیادی کاغذی | چک دیجیتال | |
|---|---|---|
| صدور | برگهٔ دستهچک، و ثبت در سامانهٔ صیاد | در همراهبانک یا اینترنتبانک، و ثبت در سامانهٔ صیاد |
| تحویل به گیرنده | دستبهدست | در برنامهٔ بانکی گیرنده |
| تأیید گیرنده | در سامانهٔ صیاد | در سامانهٔ صیاد، از همان برنامه |
| انتقال به نفر بعد | با ثبت هویت دارندهٔ جدید | با ثبت هویت دارندهٔ جدید |
| گم شدن یا جعل برگه | ممکن | برگهای وجود ندارد |
| آثار حقوقی برگشت | قانون صدور چک | همان؛ طبق تبصرهٔ مادهٔ ۱ قانون صدور چک |
از مهر ۱۴۰۵ چه تغییر کرد؟
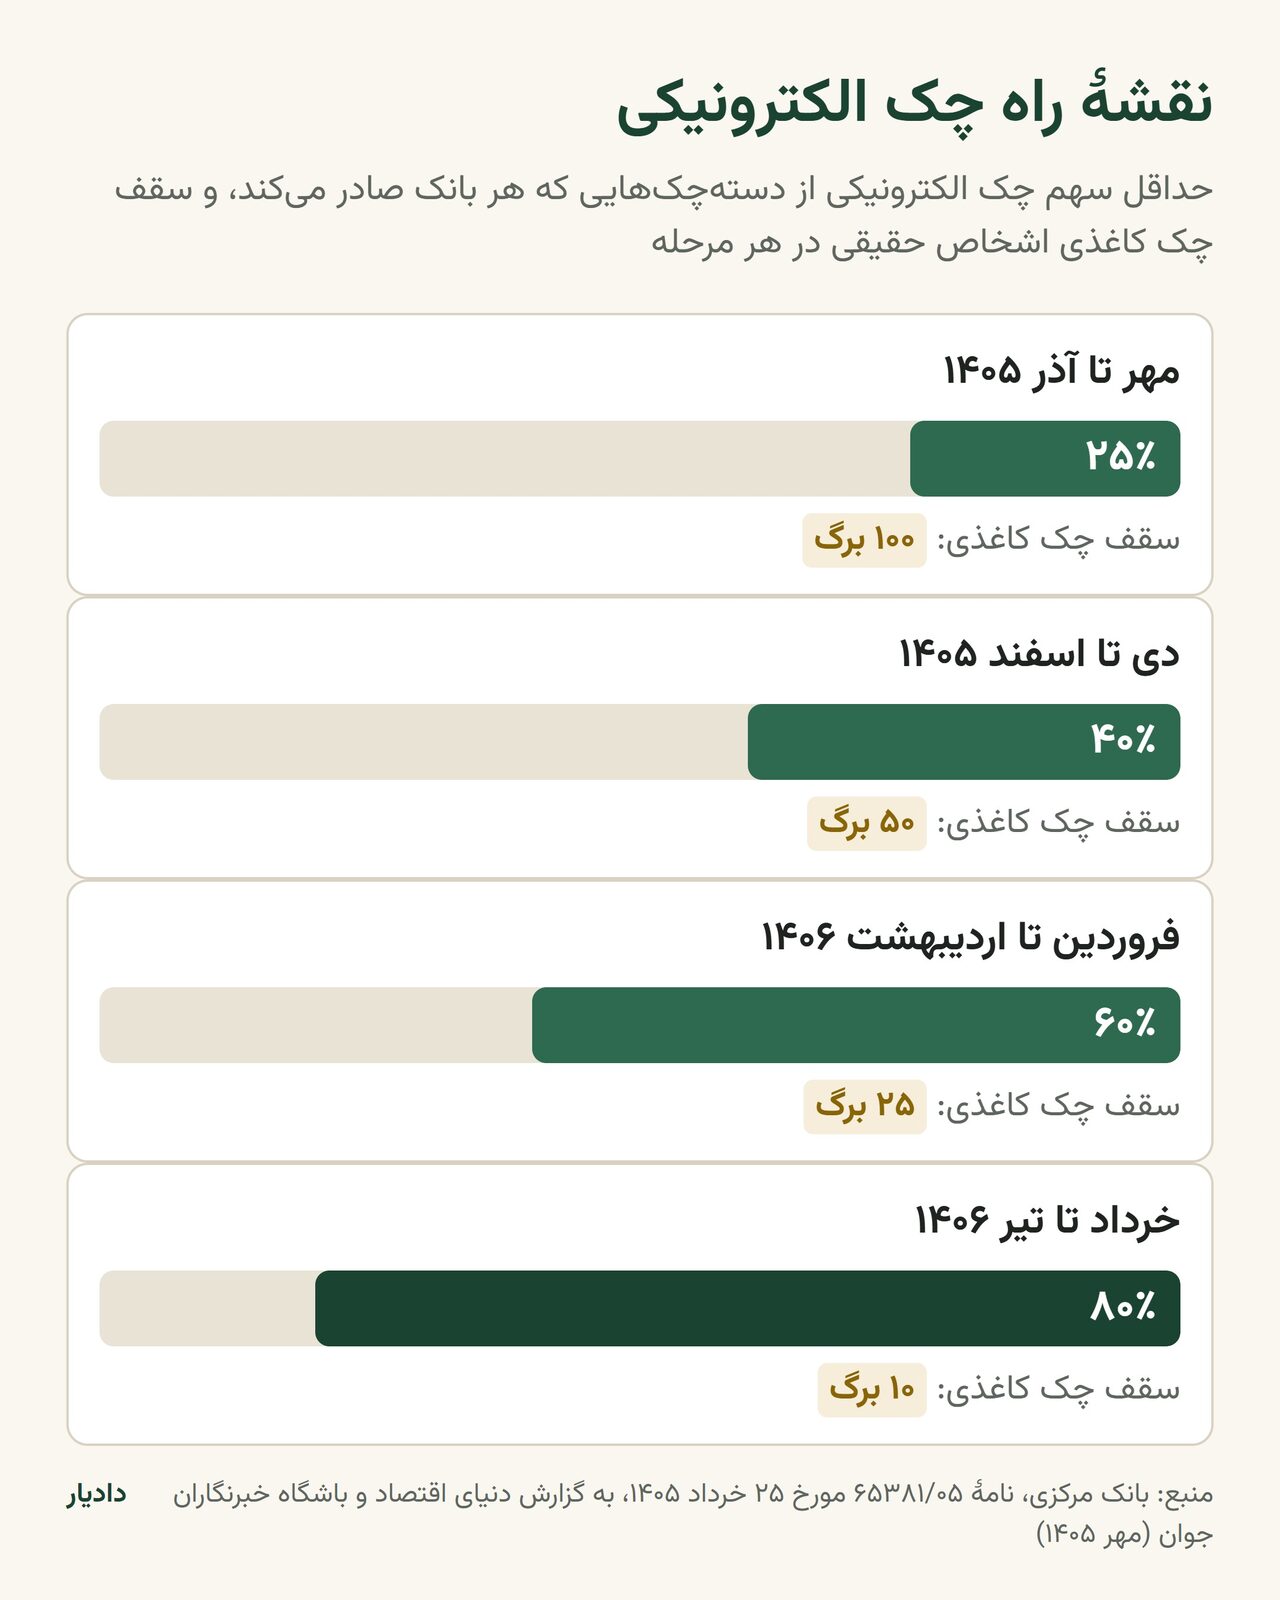
بانک مرکزی «نقشهٔ راه مدون توسعهٔ چک الکترونیکی» را با نامهٔ شمارهٔ ۶۵۳۸۱/۰۵ مورخ ۲۵ خرداد ۱۴۰۵ به بانکها ابلاغ کرد و اجرای آن از ۱ مهر ۱۴۰۵ شروع شد. نقشهٔ راه چهار مرحله دارد: در هر مرحله بانکها باید سهم چک الکترونیکی را از دستهچکهایی که صادر میکنند به حد مشخصی برسانند، و همزمان سقف چک کاغذی کم میشود.
- مهر تا آذر ۱۴۰۵: سهم چک الکترونیکی ۲۵ درصد
- دی تا اسفند ۱۴۰۵: ۴۰ درصد
- فروردین تا اردیبهشت ۱۴۰۶: ۶۰ درصد
- خرداد تا تیر ۱۴۰۶: ۸۰ درصد
طبق گزارشها، سقف چک کاغذی برای اشخاص حقیقی در همین چهار مرحله بهترتیب ۱۰۰، ۵۰، ۲۵ و ۱۰ برگ است و برای اشخاص حقوقی تا پایان اردیبهشت ۱۴۰۶، ۱۰۰ برگ و در خرداد و تیر ۱۴۰۶، ۵۰ برگ. بانکی که به هدفها نرسد، به گفتهٔ همین گزارشها، ممکن است مشمول اقدامات پیشبینیشده در قانون بانک مرکزی شود.
این تغییر همزمان با تغییر دیگری در نظام چک است: از ۷ مهر ۱۴۰۵ صدور چک رمزدار ممنوع شد؛ جزئیاتش را اینجا بخوانید.
اعتبار حقوقی چک دیجیتال
چک دیجیتال در قانون، چک است. تبصرهٔ ۱ مادهٔ ۱ قانون صدور چک، که در آبان ۱۳۹۷ افزوده شد، میگوید «قوانین و مقررات مرتبط با چک حسب مورد، راجع به چکهایی که به شکل الکترونیکی (دادهپیام) صادر میشوند نیز لازمالرعایه است». بانک مرکزی هم در معرفی سامانهٔ چکاد، آن را اجرای همین «تکلیف قانونی» دانسته است.
پس اگر چک دیجیتال در سررسید پرداخت نشود، همان مسیر چک کاغذی باز است: بانک طبق مادهٔ ۴ عدم پرداخت را در سامانهٔ یکپارچهٔ بانک مرکزی ثبت و گواهی عدم پرداخت صادر میکند، و دارنده طبق مادهٔ ۲۳ میتواند با همان گواهی از دادگاه صالح اجرائیه بگیرد، مشروط بر اینکه وصول وجه چک منوط به شرط نشده باشد، چک بابت تضمین نبوده باشد و گواهی به دلیل دستور عدم پرداخت صادر نشده باشد. مسیرهای مطالبه را در راهنمای چک برگشتی آوردهایم.
صدور، دریافت و انتقال؛ گامبهگام
جزئیات صفحهها در برنامهٔ هر بانک فرق دارد، اما ترتیب کار در همه یکی است:
چرخهٔ یک چک دیجیتال
- صادرکننده: فعالسازی و صدور
خدمت چک الکترونیکی را در همراهبانک یا اینترنتبانک بانک خود فعال کنید؛ سپس مبلغ، تاریخ و هویت گیرنده (کد ملی) را وارد و چک را صادر کنید تا در سامانهٔ صیاد ثبت شود.
- گیرنده: استعلام پیش از تأیید
پیش از تأیید، وضعیت اعتباری صادرکننده را با شناسهٔ ۱۶ رقمی صیاد استعلام کنید؛ از همراهبانک، اپلیکیشنهای پرداخت یا سرشمارهٔ پیامکی ۴۰۴۰۷۰۱۷۰۱.
- گیرنده: تأیید چک
چک را در برنامهٔ بانکی خودتان با شناسهٔ صیاد و کد ملی تطبیق دهید و تأیید کنید. تا تأیید نکنید، چک به نام شما نهایی نشده است.
- انتقال به نفر بعد
اگر میخواهید چک را به دیگری بدهید، باید هویت دارندهٔ جدید را در سامانه ثبت کنید و او هم چک را تأیید کند؛ همان قاعدهٔ انتقال چک صیادی.
- وصول در سررسید
در تاریخ چک، آن را از همان برنامه برای وصول به حساب خود واگذار کنید. اگر پرداخت نشد، گواهی عدم پرداخت را از بانک بخواهید.
پرسشهای پرتکرار
- چک دیجیتال را کجا صادر کنیم؟
- در همراهبانک یا اینترنتبانک همان بانکی که در آن حساب جاری دارید، پس از فعال کردن خدمت چک الکترونیکی. چک در سامانهٔ صیاد ثبت میشود و گیرنده آن را در برنامهٔ بانکی خودش میبیند.
- چک دیجیتال برگشت بخورد، چه میشود؟
- همان اتفاقی که برای چک کاغذی میافتد. طبق تبصرهٔ مادهٔ ۱ قانون صدور چک، قوانین چک دربارهٔ چک الکترونیکی هم اجرا میشود؛ بانک عدم پرداخت را ثبت و گواهی صادر میکند و دارنده میتواند طبق مادهٔ ۲۳ اجرائیه بگیرد.
- دستهچک کاغذی حذف میشود؟
- طبق نقشهٔ راه بانک مرکزی، حذف یکباره در کار نیست؛ سهم چک الکترونیکی تا تیر ۱۴۰۶ مرحلهبهمرحله به ۸۰ درصد میرسد و سقف چک کاغذی اشخاص حقیقی، طبق گزارشها، از ۱۰۰ برگ به ۱۰ برگ کاهش مییابد.
- چک دیجیتال را میشود به دیگری منتقل کرد؟
- بله. مثل چک صیادی کاغذی، با ثبت هویت دارندهٔ جدید در سامانه و تأیید او منتقل میشود.
- چک دیجیتال با چک تضمینشده فرق دارد؟
- بله. چک دیجیتال دربارهٔ شکل چک است، یعنی بدون کاغذ؛ چک تضمینشده دربارهٔ تضمین پرداخت است، یعنی بانک خودش صادر و پرداختش را تضمین میکند. چک تضمینشده از ۷ مهر ۱۴۰۵ جای چک رمزدار را گرفت.